Search
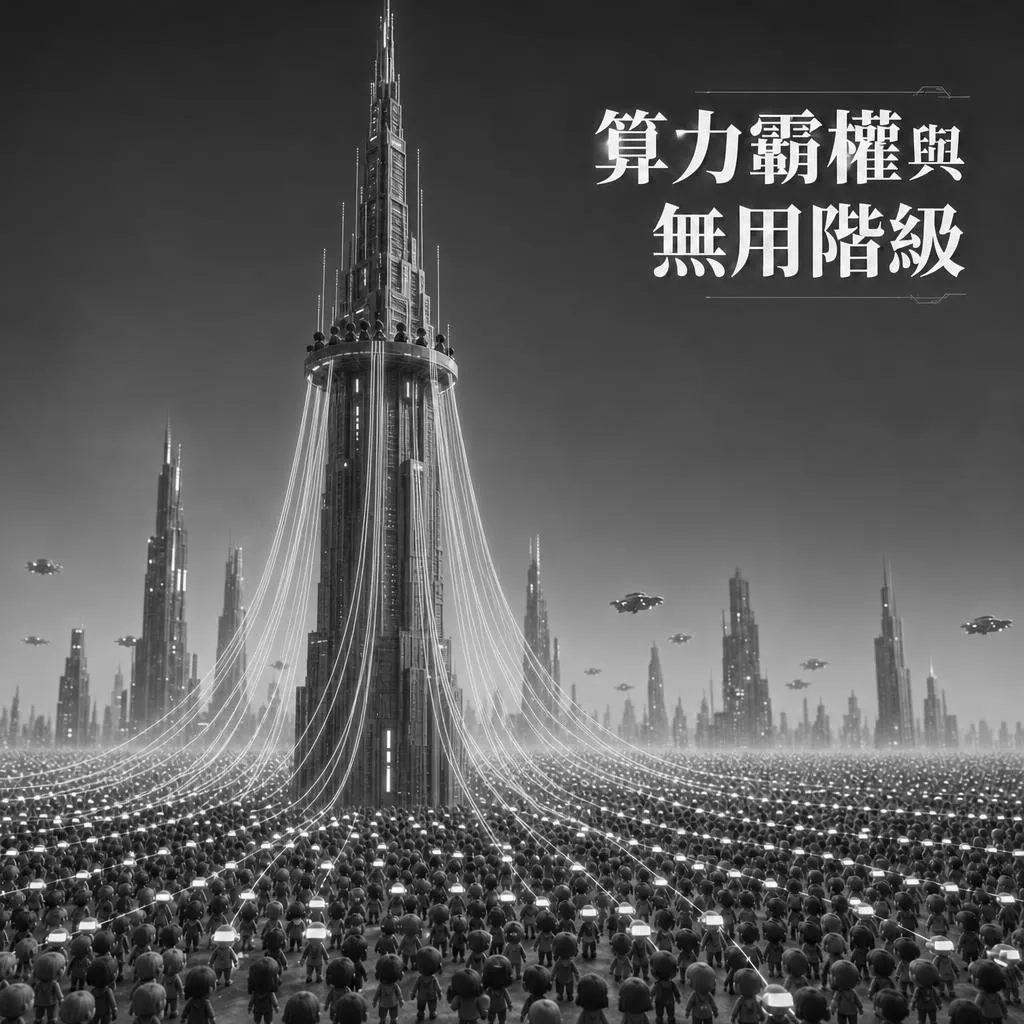

前章では、巨大テック企業が「実存的恐怖」に喉元を締め上げられ、採算を度外視して川上のハードウェアメーカーへと数兆ドルもの資金を注ぎ込んでいる実態を暴いた。しかし、資本市場の物理法則は冷酷かつ絶対である。シリコンバレーの新製品発表会がいかに眩い光を放とうとも、ジェンスン・フアンのレザージャケットがどれほど耳目を集めようとも、今日テック巨頭が焼き尽くしている資本支出(CapEx)の最後の一銭に至るまで、最終的には末端の消費者や企業顧客が支払う生身の現金によって回収されなければならない。
ビジネスの世界に「湧き水」など存在しない。現在のAIサプライチェーンを白日の下に晒してみるならば、それは人類の金融史上、最も歪で頭でっかちな「資金の食物連鎖」である。資金の流れと利益の蓄積は、極めて危険な断層に挟まれて身動きが取れなくなっている。この食物連鎖は3つの階層に激しく引き裂かれ、各層がそれぞれ異なる打算を抱える中、繁栄という見せかけの直下で巨大なキャッシュフロー危機が静かに醸成されつつあるのだ。
頂点捕食者:ゴールドラッシュにおける「絶対的な徴税権」
食物連鎖の頂点に君臨するのは、基盤となる演算インフラを提供するハードウェアの覇者たちである。筆頭のエヌビディア(Nvidia)を頂点に、TSMC、そしてSKハイニックスのような広帯域メモリ(HBM)の絶対的支配者が脇を固める。この熱狂的なゴールドラッシュにおいて、真に黄金を自らのポケットに詰め込んでいるのは彼らだけだ。
「ゴールドラッシュで最も確実に富を築くのはツルハシを売る者だ」という常套句があるが、このAI狂潮における「ツルハシ」の利益率は、旧来の経済学の常識を根底から覆すほどに異常である。エヌビディアの粗利率は一時75%、さらには80%に迫る水準に達した。これが何を意味するか想像できるだろうか。従来のハードウェア製造業において、サプライチェーンを極限まで絞り上げているアップル(Apple)ですら粗利率は45%前後に留まる。75%超という数字は通常、物理的な製造原価をほとんど持たないマイクロソフトやアドビのような純粋なソフトウェア企業だけが到達できる夢の領域だ。だがエヌビディアが売っているのは、紛れもないシリコンウェハーと金属の塊である。一方のTSMCも、最先端プロセスの製造キャパシティをテック寡頭勢力にすべて買い占められており、世界のハイテク産業全体に対して理不尽とも言える「絶対的な徴税権」を手中に収めている。
これら頂点捕食者にとって、将来AIバブルが崩壊するか否かなど、現時点では痛くも痒くもない。マイクロソフト、グーグル、メタといった川中の巨頭たちが抱く集団的焦燥と生存への恐怖は、そのままエヌビディアの決算書における幾何級数的な純利益の爆発へと完璧に変換されている。
川上の狂宴は、あたかもAI産業全体が完璧なビジネスモデルを確立したかのような錯覚をウォール街に容易く抱かせた。しかし、これは極めて欺瞞に満ちた会計上の幻影に過ぎない。なぜなら本質的に、川上のハードウェア企業が現在稼ぎ出している利益のすべては、川中のクラウド巨頭が自らの将来を前借りした「資本支出」であり、一般大衆の財布から生み出された本物の消費増ではないからだ。換言すれば、この豪華な宴の勘定を払っているのは、依然として巨大テック企業自身のバランスシートなのである。
川中の胴元が刻む秒読み:減価償却という時限爆弾
資金の食物連鎖を一段下ると、圧力鍋の核心部に行き当たる。マイクロソフトのAzure、Google Cloud、AWSといったクラウドの胴元たち、そして数千億円を投じてフロンティアモデル(基盤モデル)の開発に鎬を削るOpenAIやAnthropicなどのトップ研究所である。彼らは川上の半導体チップの最大の買い手であり、表面的には泰然自若として構え、巨大な計算資源を小口化してAPIやクラウド契約という形で川下のソフトウェア開発者に貸し出し、「通行料」を徴収しているように見える。
しかし、これら川中巨頭の華々しい決算書の背後には、チクタクと音を立てて時を刻む時限爆弾――「減価償却(Depreciation)」が埋め込まれている。
企業会計基準において、サーバーやGPUチップの購入費は一時的な経費として一括計上することはできず、資本支出として資産計上した上で、その耐用年数にわたって規則的に費用配分しなければならない。問題は、AI半導体におけるムーアの法則がいまだ無慈悲に作動し続けている点にある。これら天文学的な価格のハードウェアは物理的寿命および技術的陳腐化のサイクルが極めて短く、せいぜい3年から5年で技術的耐用年数を迎えてしまう。
これは恐るべき計算式を導き出す。仮にあるテック巨頭が2024年にAIインフラへ1,000億ドルを投じたとすれば、今後5年間にわたり、同社は純利益の計算書から毎年少なくとも200億ドルの減価償却費を機械的に差し引かなければならない。もしこの天文学的なサーバー群が毎年200億ドルを上回る「追加純利益」を捻出できなければ、企業全体の利益成長はこの巨大な減価償却の重力に引きずり下ろされ、ウォール街による猛烈な株式の投げ売りを招くことになる。
今や巨頭たちは奥歯を噛み締め、検索エンジンの広告収入、Officeソフトのサブスクリプション、旧来のクラウド保守契約といった従来の「遺産(レガシー事業)」が生み出す潤沢なキャッシュフローを使い、この天文学的な減価償却費を無理やり埋め合わせている。彼らは歴史的な大博打を打っているのだ。手元にあるH100やB200といったチップが鉄屑と化す前に、川下のアプリケーションが革命的な収益力を爆発させ、川上へ向けて途切れることなく現金を吸い上げられるようになるかどうかに。
川下の涸れ池と6,000億ドルのマネタイズ・ブラックホール
しかし、食物連鎖の最下層――一般消費者(B2C)や企業顧客(B2B)に直接対峙するソフトウェア・アプリケーション層に目を転じた瞬間、過酷な現実が露わになる。本来であれば、この層こそがエコシステム全体を潤す水源であり、あらゆる資本投下の最終的な支払者となるべき場所である。だが現状、そこは底知れぬ乾き切った池と化している。
シリコンバレーのトップVCであるセコイア・キャピタル(Sequoia Capital)は、かつて極めて示唆に富むマクロ試算を公表した。彼らは、川上のGPU購入にかかる法外な費用、データセンターの膨大な電気代と冷却費用、そして川中のクラウドベンダーが維持すべき利益率を積み上げ、背筋の凍るような結論を導き出した。この巨額のインフラ投資の採算を合わせるためには、川下のAIソフトウェア市場は毎年少なくとも6,000億ドルの「AIによる純粋な新規売上」を創出せねばならない、と。
これがどれほどの規模か想像がつくだろうか。AIブーム以前、世界全体のSaaS(Software as a Service)市場が10年以上かけて成長してきた総規模ですら約3,000億ドルに過ぎなかった。現在ウォール街は、わずか2〜3年の間に、その倍額に達する新規資金を市場から力づくで搾り取ることをAI産業に要求しているのだ。現実のビジネス環境において、これはほぼ不可能なミッションである。なぜなら川下市場は、乗り越え難い2つの巨大な壁に直面しているからだ。
第一の壁は、B2C消費者サイドにおける深刻な「サブスク疲れ」である。先行者利益と強力なブランドの威光により、月額20ドルを支払う熱心な課金ユーザー層の囲い込みに成功したChatGPT Plusを除き、大半のコンシューマー向けAIアプリは壊滅的なチャーンレート(解約率)に苦しんでいる。一般大衆は物珍しさからAI執筆アシスタントやアイコン生成ツールをダウンロードし、最初の1ヶ月は弄ぶかもしれない。しかし物珍しさが薄れた後、その出費を毎月の固定支出として継続する者が一体どれほどいるだろうか。
さらに致命的なのが「経済的な濠(モート)の喪失」である。この1年、無数のスタートアップがOpenAIのAPIを呼び出し、洗練されたUIを被せただけの「ラッパーアプリ(Wrapper Apps)」を仕立てて課金を目論んできた。だが、メタがオープンソースの基盤モデル「Llama」を投下し、アリババが「通義千問(Qwen)」を無償開放し、あるいはOpenAI自身が同等の機能を備えた新バージョンを気まぐれにアップデートした瞬間、これらスタートアップの価格決定権は瞬時に蒸発する。市場に高性能かつ無料のオープンソース代替品が溢れかえっている状況下で、川下のアプリが高価なAPI利用料を川上へ払い続けられるほどの十分なマージンを稼ぎ出せるはずもない。
他方、B2Bの法人市場に目を向けても、見通しは同様に暗い。企業市場は本来、この6,000億ドルの穴を埋める最後の希望と見なされていた。マイクロソフトは意気揚々と1人あたり月額30ドルの「Microsoft 365 Copilot」を市場に投入し、広大な法人顧客基盤から利益を刈り取ろうと試みた。しかし、企業のCFO(最高財務責任者)の思考はどこまでも冷徹で合理的だ。数万人規模の従業員を抱える多国籍企業にこのシステムが売り込まれた際、CFOが口にする問いはただ一つである。「毎年数百万ドルに達するこの追加投資は、会社にどれだけの具体的な売上増をもたらすのか?」
現在提供されているAIツールの大部分は、依然として「局所的な業務効率の向上」という補助線の域を出ていない。確かに従業員が社外向けの電子メールを手早く作成したり、50ページに及ぶ議事録を10秒で要約したりすることは可能になった。だが、過酷な現実はここにある。従業員のメール作成速度が上がったからといって、会社の総売上が倍増するだろうか? 通常、そんなことは起こらない。
AIの導入がトップライン(総売上)の大幅な伸びに直結しない以上、月額30ドルのサブスク費用を回収するために経営陣の頭に浮かぶ論理的な解は一つしかない。AIによって業務効率を引き上げ、その余剰となった人員を直接削減し、浮いた人件費でAIのソフトウェアライセンス費用を相殺することだ。もしこの算段が成り立たない、あるいは企業に人員削減を実行する覚悟や余力がないとすれば、AIサービスの導入は単に企業のランニングコストを押し上げる重荷に過ぎない。この躊躇と逡巡がB2B市場の導入サイクルを無限に長期化させ、マネタイズのスピードは川中クラウド巨頭の決算書に刻まれる減価償却の速度に到底追いついていない。
実体経済の呼び水なき「左手から右手へ」のマネーゲーム
さらに掘り下げれば、現在AIの川下市場で散見される一握りの華々しい売上データの背後には、より不穏な秘密が隠されている。その資金の大部分は、テック業界という閉鎖された温室の外へ一度たりとも出たことがないのだ。
それは、実体経済からの外部資金注入を欠いた「内部循環」である。そのスキームは極めて単純だ。ベンチャーキャピタル(VC)が数千万ドルの資金をAIアプリケーションのスタートアップに注ぎ込む。資金を手にしたスタートアップは、間髪を入れずその大半をマイクロソフトAzureやGoogle Cloudの計算リソースやモデルAPIのライセンス料として支払う。そしてクラウド売上を受け取ったマイクロソフトやグーグルは、それを自らの設備投資(CapEx)に充て、エヌビディアからさらなるGPUを買い漁る。
構造がお分かりだろうか。これは、未公開株市場におけるVCの資金調達を原動力とした「左手から右手へ」の資金回しに過ぎない。川上と川中の繁栄は、VCマネーによる川下スタートアップへの無謀な輸血に大きく依存しており、伝統的な小売業や製造業、あるいは一般消費者の財布から吸い上げられた実体経済の富ではないのだ。これは本質的にポンジ・スキーム的な構造を帯びている。マクロ経済環境が揺らぎ、FRBが高金利を据え置き、あるいはVCが収益化の目処が立たないAIアプリケーション層に見切りをつけて資金供給を停止した瞬間、実体経済の裏付けを持たないこの資金循環は一瞬にして断ち切られる。
キラーアプリを待つカウントダウン
AI産業チェーン全体は今、極めて不安定な逆ピラミッドの均衡状態にある。ピラミッドの頂点でエヌビディアが過去最高益にシャンパンの栓を抜く傍ら、中層のクラウド巨頭は時を刻む減価償却の帳簿を神経質に見つめ、最下層のアプリケーション企業は、財布の紐を締め直した消費者と冷血な企業のCFOから小銭を絞り取ろうと泥沼の中でもがき苦しんでいる。
誰もが固唾を呑んで、次の「キラーアプリ」の降臨を待望している。かつて4Gや5Gの通信網が敷設された後に、人類の移動様式と消費習慣を激変させたUberやTikTokが誕生したのと同じ奇跡を夢見て。
しかし、もし2〜3年が経過しても、全人類が喜んで課金し、企業に全く新しいビジネスモデルをもたらすようなアプリが現れなかったらどうなるか。その時、川中のクラウド巨頭はウォール街の株主たちに対して巨額の設備投資を正当化できなくなり、傷口を塞ぐために新規のGPU発注を凍結することが唯一の選択肢となる。その瞬間こそが、AI計算資源バブルの連鎖破裂の引き金となるのだ。
だが、視点を変えて別のシナリオを推演してみよう。もし川下のアプリケーションが、B2B市場において完璧なマネタイズの突破口を見出してしまったらどうなるか。その結末は、さらに背筋を凍らせるものになるかもしれない。先ほど分析した通り、現行のビジネスロジックにおいて、AIソフトウェアが企業サイドで大規模なマネタイズを果たし、CFOに納得づくで財布を開かせる唯一の道とは、中間層のホワイトカラーを標的とした冷酷な大リストラを敢行することにほかならないからだ。
そしてそれこそが、私たちが次章で直視せねばならない過酷な真実である。
(つづく)
当サイトのすべての記事および画像は筆者のオリジナルであり、著作権は著作者に帰属します。事前の許可なく無断で転載、複製、または商業目的で使用することを固く禁じます。転載をご希望の場合は、事前に[お問い合わせ]よりご連絡の上、許諾を得てください。
免責事項: 本記事の内容は学術的な探求、思想の交流、および参考のみを目的としています。 本文で言及されている哲学的な観点は、当サイトまたは筆者の立場を代表するものではなく、いかなる心理的治療、財務、または生活指導の助言を構成するものでもありません。 読者は自身の選択とライフスタイルに対して自己責任を負うものとします。 当サイトおよび所有者は、この記事を読んだことによって生じるいかなる直接的または間接的な結果に対しても一切の責任を負いません。