Search

在上一章裡,我們揭開了科技巨頭們被「生存恐懼」勒住咽喉,從而不計成本地向上游硬件廠商傾注萬億美元的真相。然而,資本市場的物理定律是冷酷且不可違逆的:無論矽谷的發佈會開得多麼璀璨奪目,無論黃仁勳的皮褸有多麼搶眼,今天科技巨頭燒掉的每一分資本開支(CapEx),最終都必須由終端消費者或企業客戶的真金白銀來填補。
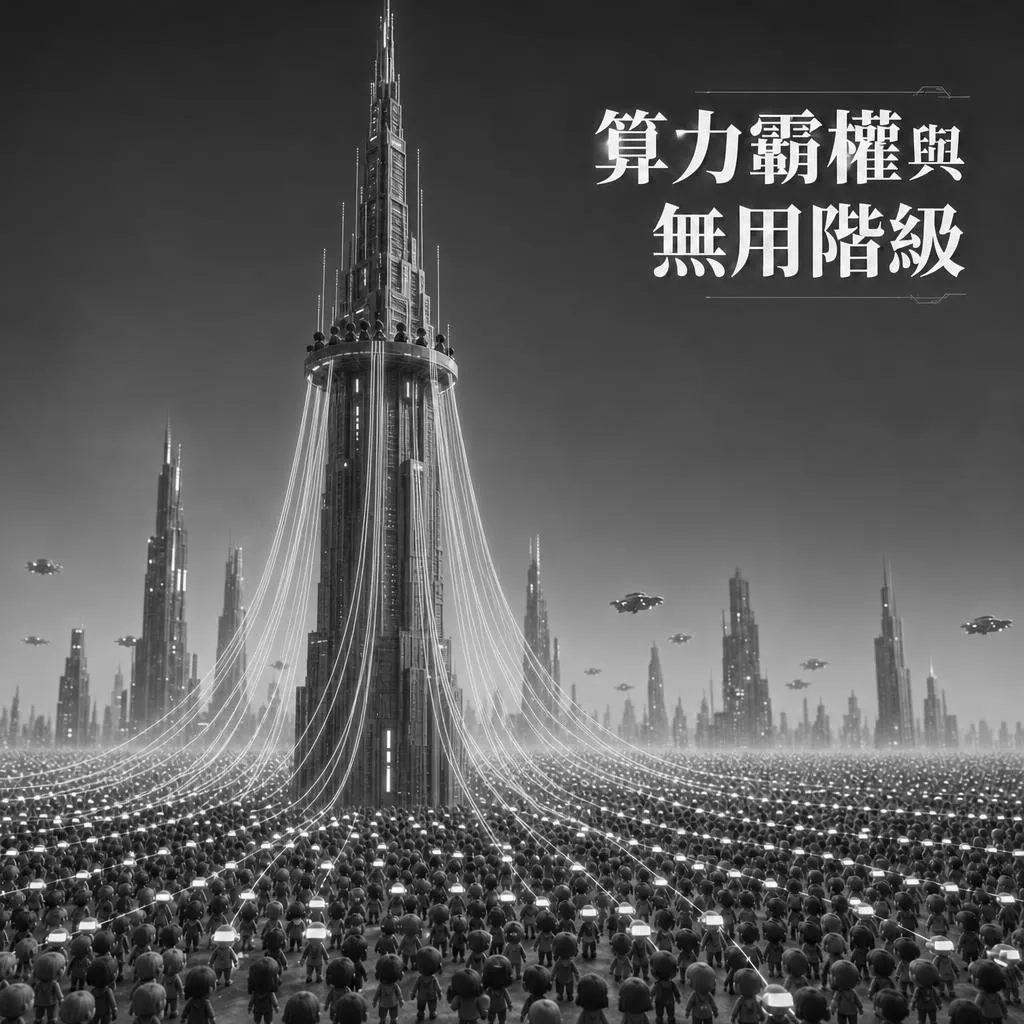
商業世界不存在無源之水。如果我們將當前的 AI 產業鏈攤開在陽光下,這絕對是人類金融史上最畸形、頭重腳輕最嚴重的一條「資金食物鏈」。資金的流向與利潤的沉澱,正卡在一個極度危險的斷層裡。這條食物鏈被極端地割裂為三個階層,每一層都懷抱著不同的算計,而在這繁華的表象之下,一場龐大的現金流危機正在悄然醞釀。
頂層掠食者:淘金熱中的「絕對收稅權」
在食物鏈的最頂尖,是那群提供底層算力基礎設施的硬件大亨 – 以 Nvidia(輝達)為首,輔以台積電(TSMC)、以及 SK 海力士這類高頻寬記憶體(HBM)的絕對霸主。他們是這場瘋狂淘金熱中,唯一真正將黃金裝進口袋的玩家。
老生常談說「淘金熱中最先發達的永遠是賣鏟人」,但在這場 AI 狂潮中,這把「鏟子」的利潤率簡直高得違背了傳統經濟學常理。Nvidia 的毛利率一度逼近 75%,甚至 80%。這是一個什麼概念?在傳統硬件製造業,蘋果(Apple)將供應鏈壓榨到極致,毛利率也僅在 45% 左右徘徊;75% 通常是那些幾乎沒有實體生產成本的純軟件公司(如微軟或 Adobe)才能觸及的夢幻數字。但 Nvidia 賣的是實打實的矽片與金屬。至於台積電,其最先進製程的產能被科技寡頭全數包攬,這讓它幾乎對全球整個科技產業擁有了一種毫不講理的「絕對收稅權」。
對於這批頂層掠食者來說,AI 泡沫未來到底會不會爆破,在這一刻根本無關痛癢。微軟、Google、Meta 等中游巨頭的集體焦慮與生存恐懼,完美地轉化為了 Nvidia 財報上幾何級數爆發的淨利潤。
上游的狂歡,輕易地給了華爾街一種錯覺,彷彿整個 AI 產業已經跑通了完美的商業模式。但這是一個極具欺騙性的會計幻象。因為骨子裡,上游硬件廠今天賺走的每一分錢,都是中游雲端巨頭透支未來的「資本開支」,而不是來自普羅大眾口袋裡真實增加的消費。換句話說,這場盛宴的買單者,目前依然是巨頭自己的資產負債表。
中游莊家的滴答倒數:折舊攤銷的計時炸彈
順著資金食物鏈往下走,我們來到了壓力鍋的最中心。這裡是微軟 Azure、Google Cloud、AWS 等雲端莊家,以及 OpenAI、Anthropic 這些耗資千億研發大模型(Foundation Models)的頂級實驗室。他們是上游晶片的最大買家,表面上看起來,他們正穩坐釣魚台,將龐大的算力化整為零,以 API 或雲端合約的形式租給下游的軟件開發者來收取過路費。
但在這些中游巨頭光鮮亮麗的財報背後,正埋著一顆滴答作響的計時炸彈 – 折舊(Depreciation)。
在企業會計準則中,購買伺服器與 GPU 晶片並不能當作一次性的日常開支,而是要列入資本開支,並在其使用壽命內分攤。問題在於,AI 晶片的摩爾定律依然在殘酷地運作,這批天價硬件的物理壽命與技術迭代週期極短,頂多只有三到五年就會面臨技術性淘汰。
這意味著一條極其可怕的數學公式:如果一家科技巨頭在 2024 年豪擲 1,000 億美元購買 AI 基礎設施,那麼在未來五年內,它每年必須從公司的淨利潤表裡,硬生生扣除至少 200 億美元的折舊費用。如果這批天價伺服器每年無法為公司擠出超過 200 億美元的「額外純利」,整間公司的盈利增長就會被這股龐大的折舊引力拖垮,進而引發華爾街的猛烈拋售。
巨頭們現在是在咬緊牙關,用搜尋引擎廣告、Office 軟件訂閱、舊有雲端合約這些傳統「老本」所產生的現金流,去硬頂這筆天文數字的折舊費。他們是在進行一場史詩級的豪賭:賭下游的應用程式能夠在手裡這批 H100 或 B200 晶片變成廢鐵之前,爆發出革命性的賺錢能力,將現金源源不絕地向上輸送。
下游乾塘與六千億美元的變現黑洞
然而,當我們將目光投向食物鏈的最底層 – 那些直接面對終端消費者(B2C)和企業客戶(B2B)的軟件應用層時,殘酷的現實才真正浮現。這裡原本應該是整個產業鏈的活水泉眼,是所有資本投入的最終買單者,但如今,這裡卻是一片深不見底的乾涸的池塘。
矽谷頂級創投紅杉資本(Sequoia Capital)曾經做過一次極其著名的宏觀推演。他們將上游購買 GPU 的天價成本、數據中心的巨額電費與冷卻開支、以及中游雲端廠商必須維持的利潤率全部疊加起來,得出了一個令人倒抽一口涼氣的結論:要讓這筆龐大的基建投資達到收支平衡,下游的 AI 軟件市場每年必須創造出至少 6,000 億美元的「純 AI 新增收入」。
這是什麼概念?在 AI 爆發之前,全球整個 SaaS(軟件即服務)市場發展了十幾年,總規模也不過大約 3,000 億美元。現在,華爾街要求 AI 產業在短短兩三年內,硬生生從市場榨出雙倍的新錢。在現實的商業世界裡,這幾乎是不可能完成的任務,因為下游正面臨著兩道難以逾越的高牆。
首先是 B2C 消費端嚴重的「訂閱疲勞」。除了 ChatGPT Plus 憑藉先發優勢和品牌光環,成功積累了一批願意每月支付 20 美元的死忠用戶外,絕大多數面向消費者的 AI 應用都面臨著災難性的流失率。普羅大眾貪圖新鮮感,或許會下載一個 AI 寫作助手或頭像生成器玩一個月,但當獵奇心態退去,有幾多人願意將這筆開支變成每個月雷打不動的固定消費?
更致命的是「護城河的消失」。過去一年,無數初創公司利用 OpenAI 的 API,套上一個漂亮的使用者介面,做成各種「套殼應用(Wrapper Apps)」企圖收費。但當 Meta 祭出開源大模型 Llama、阿里爸爸的千義通問等的開源大模型,或者 OpenAI 自己隨手更新一個附帶相同功能的新版本時,這些初創公司的定價權瞬間歸零。當市場上充滿了免費且能力強大的開源替代品時,下游應用根本無法賺取足夠的利潤來向上游繳交昂貴的 API 過路費。
而在 B2B 企業端,情況同樣悲觀。企業市場原本被視為填補這 6,000 億美元缺口的最後希望。微軟滿心歡喜地推出了每人每月 30 美元的 Microsoft 365 Copilot,企圖在龐大的企業客戶群中收割利潤。但企業 CFO 的思維是極度冷血和理性的。當一間擁有過萬名員工的跨國公司被推銷這套系統時,CFO 只會問一個問題:「這筆每年數百萬美元的額外投資,能為公司帶來多少實質的營收增長?」
目前絕大多數的 AI 工具,依然停留在「提高局部效率」的輔助階段。它確實能幫員工更快地寫好一封對外電郵,或是用十秒鐘總結一份長達五十頁的會議紀錄。但殘酷的問題來了:員工寫電郵的速度變快了,公司的總營業額會因此翻倍嗎?通常並不會。
在總營收無法因為 AI 而大幅增長的前提下,要讓這筆每月 30 美元的訂閱費回本,企業管理層腦海裡只有一條符合邏輯的算式:透過 AI 提升員工效率,然後直接裁掉一部分冗餘的員工,用省下來的薪水去抵銷 AI 的軟件開支。如果這條數計不通,如果公司不敢或不願裁員,那麼購買 AI 服務就純粹是增加了企業的營運負擔。這種猶豫與遲疑,令 B2B 市場的大規模採購週期被無限拉長,變現速度根本追不上中游雲端巨頭財報上硬件折舊的速度。
缺乏實體經濟注水的「左手交右手」遊戲
如果深究下去,當前 AI 下游少數看似亮眼的營收數據,背後隱藏著一個更令人不安的秘密 – 很大一部分資金,根本沒有離開過科技圈這個封閉的溫室。
這是一種缺乏實體經濟外部資金注入的「內部循環」。其運作模式非常簡單:風險投資機構(VC)將幾千萬美元投入一間 AI 應用初創公司;這間初創拿到融資後,轉頭就將其中的一大半用來購買微軟 Azure 或 Google Cloud 的算力與模型 API 授權;而微軟和 Google 收到了這筆雲端營收,又將其作為資本開支,拿去向 Nvidia 購買更多的 GPU。
看懂了嗎?這是一場依靠 VC 一級市場融資來驅動的「左手交右手」遊戲。上游與中游的繁榮,很大程度上是建立在創投圈對下游初創企業的瘋狂輸血之上,而不是來自傳統零售業、製造業或普通消費者口袋裡的真金白銀。這本質上具有龐氏結構的特徵。一旦宏觀經濟環境出現波動、聯儲局維持高息,或者創投對 AI 應用層遲遲無法實現盈利而失去耐性,停止注資,這個沒有實體經濟買單的循環就會在瞬間斷裂。
等待殺手級應用的倒數計時
整個 AI 產業鏈,此刻正處於一種極度不穩定的倒金字塔狀態。Nvidia 在塔尖開香檳慶祝創紀錄的利潤,雲端巨頭在中間焦慮地盯著滴答作響的折舊報表,而下游應用層則在泥沼中苦苦掙扎,試圖從不願輕易掏錢的消費者與冷血的企業 CFO 手中榨出銅板。
所有人都在屏息等待下一個「殺手級應用(Killer App)」的降臨 – 就像當年 4G及5G 網絡鋪設完畢後,誕生了徹底改變人類出行與消費習慣的 Uber 和 TikTok 一樣。
但如果兩三年過去,這種能讓全民心甘情願「課金」、能為企業創造全新商業模式的應用遲遲未出現呢?到那時,中游的雲端巨頭將再也無法向華爾街的股東們解釋那筆龐大的資本開支,斬斷新一輪的 GPU 訂單便成為止血的唯一選擇。那一刻,就是 AI 算力泡沫連環爆破之時。
然而,如果我們換一個角度推演:萬一下游應用真的在 B2B 市場找到了完美的變現模式呢?那情況可能更加令人不寒而慄。因為正如我們剛剛分析過的,在當前的商業邏輯下,AI 軟件要在企業端實現大規模變現、讓 CFO 願意心甘情願掏錢的唯一途徑,就是發動一場針對中產階級白領的無情清洗。
而這,正是我們下一章要直面的殘酷真相。
(待續)
本網站所有文章與圖片內容均為作者原創,版權所有。未經許可,請勿任意轉載、複製或做商業用途;如需轉載,請事先[聯繫本站]取得授權。
免責聲明:
本篇文章內容僅供學術探討、思想交流及參考之用。文中提及之哲學觀點不代表本網站或本人立場,亦不構成任何財務規劃、投資、職涯指導或心理諮詢建議。讀者應對自身的選擇與生活方式自行負責。本網站及持有人對任何人因閱讀本文而產生的任何直接或間接後果概不負責。